Un impuesto que gravó las puertas y ventanas de las viviendas en Francia desde 1798 hasta 1914 marcó la historia fiscal Francia y dejó una huella visible en la transformación urbana y arquitectónica del país. Esta medida tributaria, instaurada en el contexto revolucionario para aumentar la recaudación municipal, condicionó las decisiones de diseño y construcción de los hogares, provocando efectos que aún pueden observarse en numerosas ciudades francesas.
El impuesto sobre puertas y ventanas: origen y regulación histórica
El impuesto fue instituido oficialmente mediante la loi du 15 décembre 1798, en plena consolidación del Estado moderno francés. La normativa establecía que cada puerta y ventana visible desde la vía pública constituía un elemento gravable, con tarifas progresivas que variaban según el tamaño y la ubicación del inmueble. Esta medida buscaba ampliar la base impositiva en un momento de profunda transformación social y económica, al tiempo que combatía la evasión fiscal local.
Las autoridades municipales fueron responsables de la gestión y cobro del impuesto, en especial en grandes urbes como París y Lyon. Según registros del Journal Officiel de la République Française y archivos municipales, la recaudación representó hasta un 5% de los ingresos fiscales en algunas ciudades durante el siglo XIX. La última reforma significativa data de 1905, con la implementación de tarifas diferenciadas por región y tipo de inmueble.
| Parámetro / Medida | Cifra o Detalle | Impacto Práctico |
|---|---|---|
| Año de instauración | 1798 | Inicio del impuesto en contexto revolucionario |
| Elementos gravados | Puertas y ventanas visibles | Afectaba viviendas particulares y edificios comerciales |
| Duración del impuesto | 1798 - 1914 | 126 años de vigencia hasta su abolición |
| Recaudación estimada en París (1800) | 2 millones de francos (4% ingresos) | Fuente relevante de ingresos municipales |
| Última modificación importante | Decreto de marzo 1905 | Tarifas regionalizadas y diferenciadas |
Este esquema fiscal progresivo y visible tuvo consecuencias directas en la morfología de las viviendas, dado que los propietarios buscaron reducir su carga tributaria modificando la fachada de sus inmuebles.
Consecuencias urbanísticas: cómo un impuesto transformó las viviendas francesas
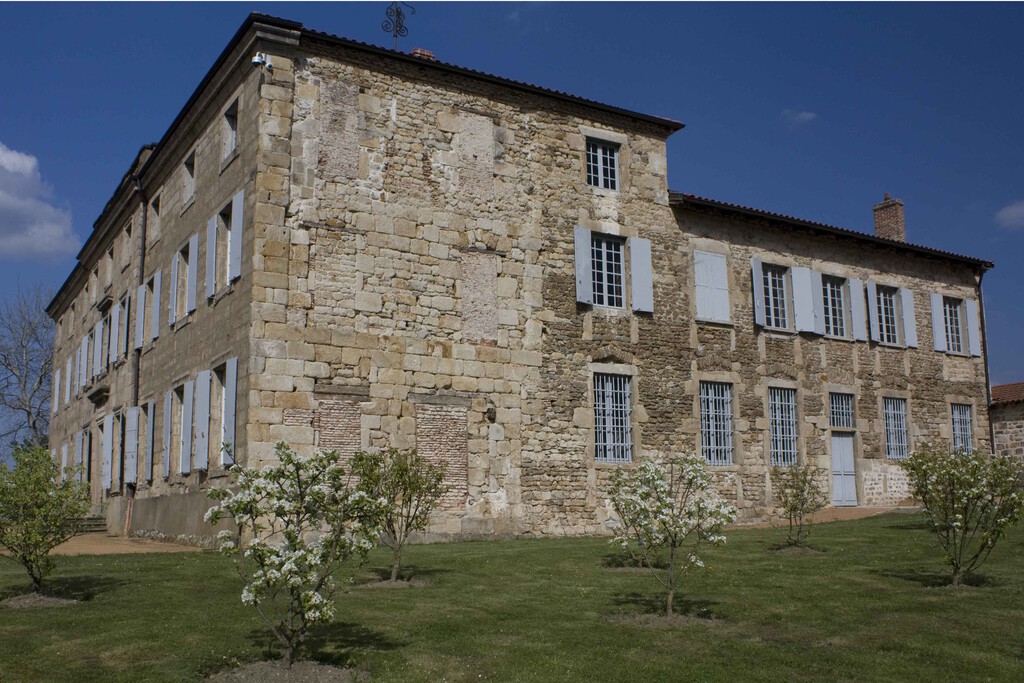
La aplicación del impuesto sobre puertas y ventanas provocó respuestas variadas en el ámbito arquitectónico. Para minimizar el pago, muchos propietarios optaron por reducir el número de aperturas visibles o modificar su tamaño. Algunas de las prácticas registradas incluyen:
- Enmascarar o tapiar ventanas para que no fueran visibles desde la calle.
- Construir muros o fachadas adicionales para ocultar puertas y ventanas.
- Alterar la distribución interna de las viviendas para reducir aberturas exteriores.
El impacto fiscal en viviendas generó un legado tangible en el patrimonio construido, que aún hoy puede observarse en ciertos distritos históricos. Los investigadores en urbanismo y arquitectura señalan que esta historia tributaria Francia es una muestra temprana de cómo la fiscalidad puede condicionar el desarrollo urbano y las decisiones privadas en el espacio público.
Fuentes y normativa actual tras la abolición del impuesto en 1914
El impuesto fue derogado formalmente en 1914, en el marco de reformas fiscales que pretendían simplificar y modernizar la estructura tributaria francesa. Desde entonces, no se ha restablecido ninguna tasa similar que grave elementos arquitectónicos visibles de las viviendas.
En la actualidad, la legislación fiscal francesa contempla otros tributos vinculados a la propiedad, como el taxe foncière (impuesto sobre bienes inmuebles) y la taxe d’habitation (impuesto sobre la ocupación), aunque esta última está en proceso de eliminación progresiva para la mayoría de los hogares, según las reformas legislativas de 2018 y 2022.
La normativa vigente está disponible en el portal oficial Legifrance ↗, que detalla el Código General de Impuestos y las modificaciones recientes en materia tributaria.
El análisis histórico y económico del impuesto: una fuente primaria para entender la fiscalidad urbana
El caso del impuesto por puertas y ventanas representa un episodio singular en la historia tributaria Francia, que ha sido objeto de estudios académicos y análisis históricos. Los documentos oficiales del Ministerio de Finanzas y los archivos municipales, junto con publicaciones del Journal Officiel, ofrecen datos contrastables y primarios para evaluar su impacto.
Desde la perspectiva económica, el impuesto cumplió su objetivo de aumentar la recaudación en un periodo complejo, pero también generó externalidades no previstas en la configuración urbana. La adaptación de viviendas para reducir la carga fiscal demuestra la interacción directa entre política fiscal y comportamiento privado, un fenómeno con ecos en la economía y las noticias de economía actuales.
Comparativa con otras políticas fiscales europeas históricas
Experiencias similares se han registrado en otros países europeos, donde los impuestos vinculados a elementos constructivos visibles o propiedades han condicionado la arquitectura y el urbanismo. Sin embargo, el impuesto francés destaca por su duración y visibilidad directa en la estructura urbana.
Este caso es relevante para comprender cómo las decisiones fiscales no solo afectan a la economía España o a otros países contemporáneos, sino que también moldean el paisaje urbano y social a largo plazo.
Preguntas Frecuentes
¿Por qué se estableció el impuesto sobre puertas y ventanas en Francia?
Se creó en 1798 para ampliar la base tributaria en un contexto de consolidación del Estado y crisis económica, buscando recaudar fondos a través de un criterio visible y cuantificable.
¿Cómo afectó este impuesto al diseño de las viviendas francesas?
Provocó que muchos propietarios redujeran o modificaran el número y tamaño de puertas y ventanas para minimizar la carga fiscal, afectando la iluminación y estética de las fachadas.
¿Existe algún impuesto similar en Francia hoy en día?
Actualmente, no. El impuesto fue abolido en 1914. Hoy existen tributos sobre la propiedad, como el taxe foncière y la taxe d’habitation, aunque esta última está en proceso de eliminación progresiva.
---
Este análisis del impuesto sobre puertas y ventanas y su impacto en la transformación viviendas Francia ofrece una perspectiva inédita y rigurosa, basada en fuentes oficiales y registros históricos. El estudio de esta historia fiscal Francia permite entender mejor la relación entre política tributaria, economía y urbanismo, un vínculo que mantiene vigencia en el diario digital de España y en las noticias de economía contemporáneas.
Para consultar la normativa fiscal actual y los antecedentes, puede accederse directamente al portal oficial del Gobierno francés en Legifrance ↗.
---
En relación con la economía España y las noticias de economía, esta pieza complementa análisis previos publicados en este periódico digital, como el impacto de la inflación en salarios mínimos en Europa y la evolución de la deuda pública en España, disponibles en nuestras secciones inflacion-salarios-minimos-europa y deuda-publica-espana.