Indonesia y Turquía se presentan en 2026 como destinos de inversión con valoraciones bursátiles deprimidas y atractivas para muchos inversores, sin embargo, el análisis profundo revela que la llamada “inversión Indonesia Turquía” encierra riesgos estructurales y políticos relevantes que cuestionan su rentabilidad futura. Los mercados bursátiles indonesia y turco reflejan caídas significativas y salidas de capital que alertan sobre la prudencia necesaria en estas oportunidades de inversión.
Indonesia y Turquía: valoraciones bursátiles atractivas pero con riesgos ocultos
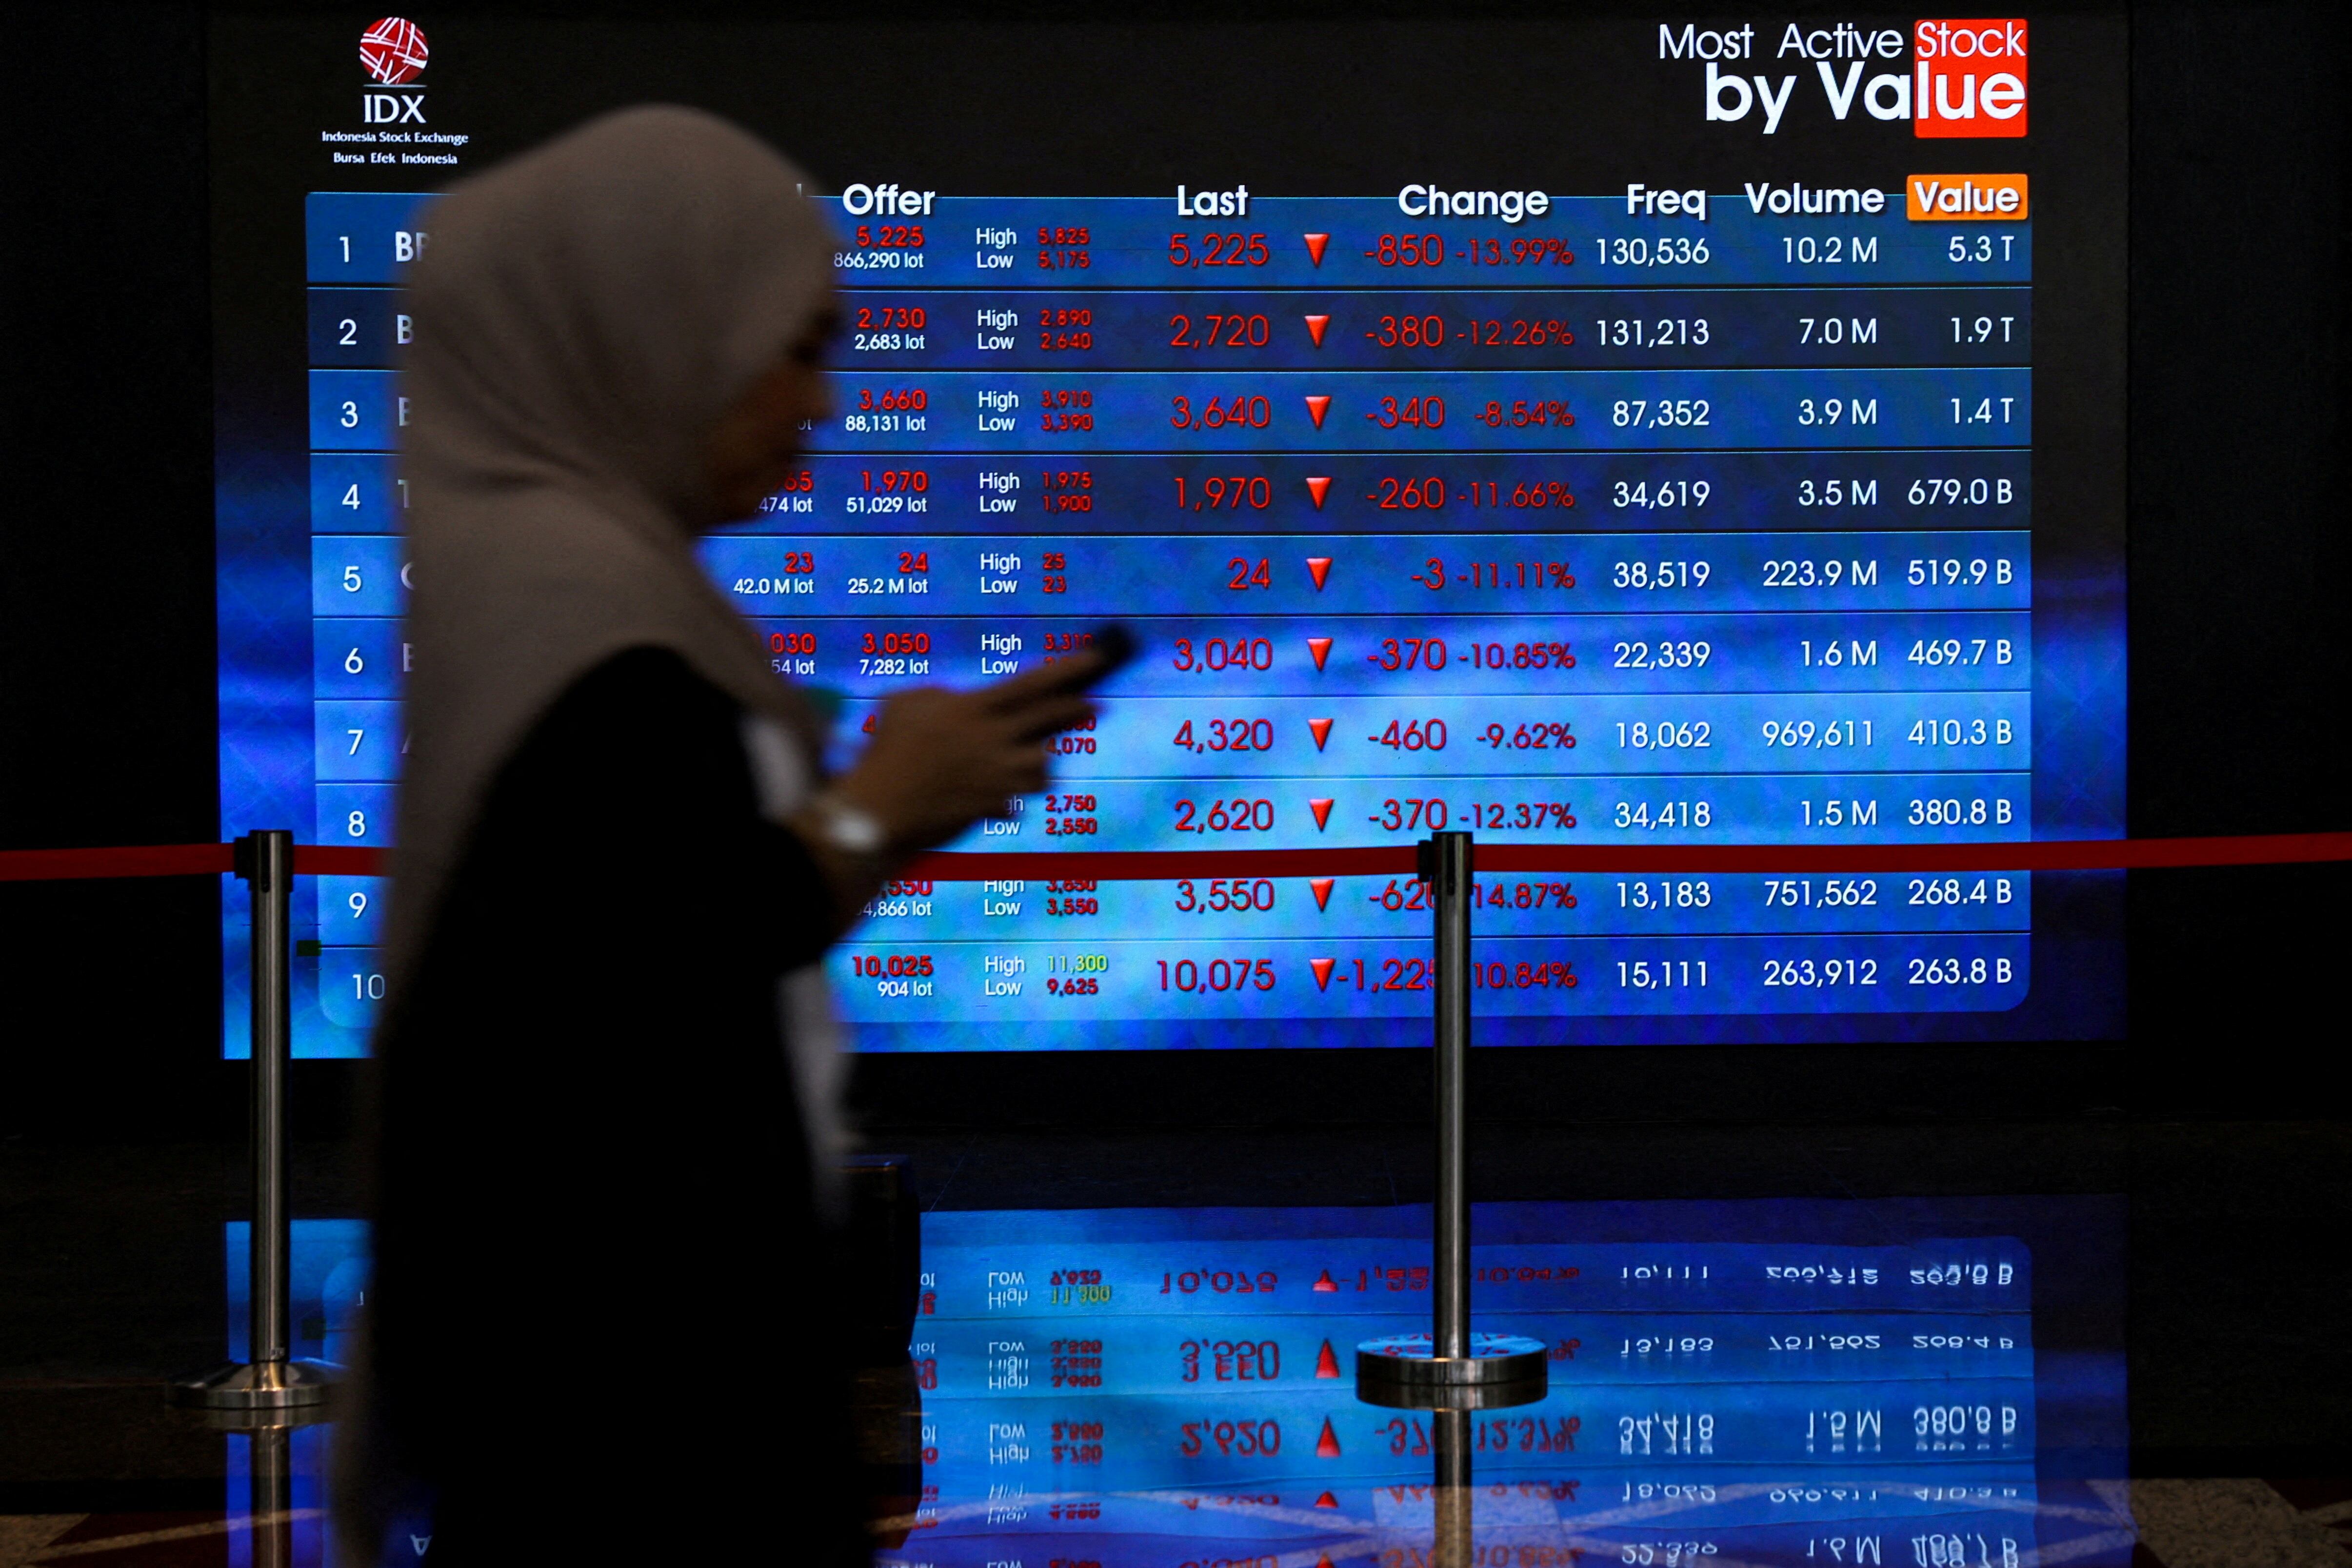
Los índices bursátiles de Indonesia y Turquía han experimentado caídas notables en los últimos años. La Bolsa de Yakarta (IDX) marcó un descenso del 35% desde su máximo en 2021, situándose en 6.800 puntos en octubre de 2026, con un PER aproximado de 12, por debajo de su media histórica de 15. En Turquía, el índice BIST 100 cayó un 40% desde 2021, hasta los 4.200 puntos, con un PER de 9 frente a la media de 13 de los últimos cinco años. Estos indicadores parecen señalar oportunidades de inversión, pero la realidad macroeconómica y política es mucho más compleja.
El Banco de Indonesia reconoce que, aunque las valoraciones reflejan un mercado deprimido, confía en las reformas estructurales en marcha. Por su parte, el Banco Central de Turquía mantiene el compromiso de estabilizar la economía y reducir la inflación, aun cuando esta permanece en niveles elevados (47% anual), un factor que agrava la percepción de riesgo en el mercado turco.
Impacto de los datos macroeconómicos en la inversión en Indonesia y Turquía
Indonesia mantiene un crecimiento del PIB del 4,2% en 2026, ligeramente inferior al 5,1% de 2025, con una inflación controlada en el 3,8%. Sin embargo, la deuda pública se sitúa en el 42% del PIB, con una tendencia al alza debido a un gasto público expansivo. En contraste, Turquía presenta un crecimiento más débil, del 2,9%, con una inflación muy elevada y una deuda externa preocupante, equivalente al 66% del PIB, según datos del Banco Mundial y el Ministerio de Finanzas turco.
Estas condiciones macroeconómicas generan incertidumbre para inversores extranjeros, quienes han reducido su exposición: la inversión extranjera neta en Indonesia cayó un 25% respecto a 2025, mientras que Turquía experimentó una salida de capital del 30%, alcanzando 15.000 millones de dólares en el mismo periodo.
Regulación y control estatal: factores clave que condicionan las inversiones
Ambos países han fortalecido sus marcos regulatorios para proteger sus economías frente a inversiones especulativas. En Indonesia, la Ley nº 11/2026 limita la propiedad extranjera en sectores estratégicos y exige revisiones rigurosas para adquisiciones superiores a 100 millones de dólares. En Turquía, la Ley nº 7320/2026 endurece los requisitos para la participación extranjera, particularmente en sectores considerados de interés nacional, y la Comisión Reguladora ha elevado las exigencias de capital para bancos y entidades financieras.
Estas medidas, aunque justificadas desde la perspectiva de soberanía económica, generan incertidumbre en los inversores internacionales y pueden limitar la fluidez en los mercados bursátiles indonesia y turco, dificultando la entrada y salida de capitales.
Antecedentes y lecciones históricas: paralelismos con otros mercados emergentes
El análisis histórico muestra que las actuales valoraciones deprimidas recuerdan episodios similares en países emergentes como Rusia y China, donde las expectativas de recuperación se vieron truncadas por crisis políticas y económicas profundas. Indonesia sufrió una crisis de balanza de pagos en 2022, y Turquía vivió una fuerte depreciación de la lira en 2021 que desembocó en recesión técnica.
Estos antecedentes advierten sobre la necesidad de un enfoque cauteloso hacia las oportunidades de inversión en estos mercados, pues las condiciones actuales no garantizan una recuperación inmediata y sostenible.
Riesgos institucionales y advertencias de organismos internacionales
La Comisión Europea ha señalado la volatilidad y los riesgos políticos como principales obstáculos para la inversión en Indonesia y Turquía. El Banco de España, a través de su informe de estabilidad financiera del tercer trimestre de 2026, advierte que las valoraciones bajas pueden ocultar desequilibrios macroeconómicos peligrosos. Asimismo, la CNMV recomienda cautela a los fondos de inversión españoles que consideren exposición a estos mercados.
Estas alertas refuerzan la idea de que la inversión Indonesia Turquía debe abordarse con un análisis riguroso y una gestión del riesgo muy cuidadosa.
Comparativa de parámetros clave para la inversión en Indonesia y Turquía en 2026
| Parámetro / Medida | Indonesia | Turquía | Impacto Práctico |
|---|---|---|---|
| Índice bursátil (octubre 2026) | IDX 6.800 puntos (-35% desde 2021) | BIST 100 4.200 puntos (-40% desde 2021) | Valoraciones deprimidas, posible oportunidad de entrada |
| PER (Precio/Beneficio) | 12x (media histórica 15x) | 9x (media 13x últimos 5 años) | Indicador de mercado bajo, reflejando pesimismo |
| Crecimiento PIB | 4,2% (ligera desaceleración) | 2,9% (desaceleración más pronunciada) | Crecimiento insuficiente para impulso sostenido |
| Inflación anual | 3,8% (controlada) | 47% (muy alta) | Inflación alta afecta rentabilidad real |
| Deuda pública / PIB | 42% (en aumento) | 66% (elevada, riesgo macroeconómico) | Riesgo fiscal y financiero para estabilidad |
| Inversión extranjera neta / Salida de capital | 4.600 millones USD (-25% respecto a 2025) | Salida 15.000 millones USD (+30% respecto a 2025) | Reducción de confianza y flujo de capital |
| Normativa sobre inversión extranjera | Ley nº 11/2026 con restricciones | Ley nº 7320/2026 con controles estrictos | Mayor control estatal limita flexibilidad |
La inversión Indonesia Turquía exige cautela y diversificación para inversores españoles
Las noticias de economía y las noticias económicas en España reflejan un interés creciente por estos mercados emergentes, motivado por la búsqueda de rentabilidades superiores a las de Europa. Sin embargo, la evidencia apunta a que las valoraciones deprimidas no deben interpretarse como oportunidades libres de riesgos.
Para inversores españoles, la exposición a estos mercados requiere un enfoque diversificado, con atención a la evolución de la normativa local y a la monitorización constante de los indicadores macroeconómicos y políticos.
Este análisis conecta con otras informaciones sobre movimientos económicos relevantes en España, como las políticas de subvenciones para zonas tensionadas [/noticia/subvenciones-vivienda-zonas-tensionadas] o la evolución salarial pública [/noticia/subida-salarial-funcionarios-espana], que configuran un panorama económico nacional donde la inversión internacional cobra especial protagonismo.
Preguntas Frecuentes
¿Qué factores hacen que la inversión en Indonesia y Turquía sea considerada una "trampa de valor"?
Las valoraciones bursátiles deprimidas pueden ocultar problemas macroeconómicos, alta volatilidad política y regulaciones cambiantes que afectan la estabilidad y rentabilidad a medio plazo.
¿Cómo afecta la normativa local a los inversores extranjeros en estos países?
Las legislaciones recientes limitan la propiedad extranjera en sectores estratégicos y exigen procesos de aprobación más estrictos, lo que puede dificultar la entrada y salida de capitales y aumentar la incertidumbre regulatoria.
¿Qué recomendaciones ofrecen los organismos oficiales para quienes invierten en estos mercados?
Instituciones como la CNMV y el Banco de España aconsejan cautela, diversificación y un seguimiento constante de las condiciones económicas y políticas, para mitigar riesgos asociados a estas inversiones.
---
Para más detalles oficiales sobre las regulaciones y estadísticas macroeconómicas, se puede consultar el Banco de Indonesia y el Banco Central de Turquía ↗. Este análisis contribuye a una visión crítica y rigurosa sobre la inversión Indonesia Turquía y su impacto en la economía española y global.