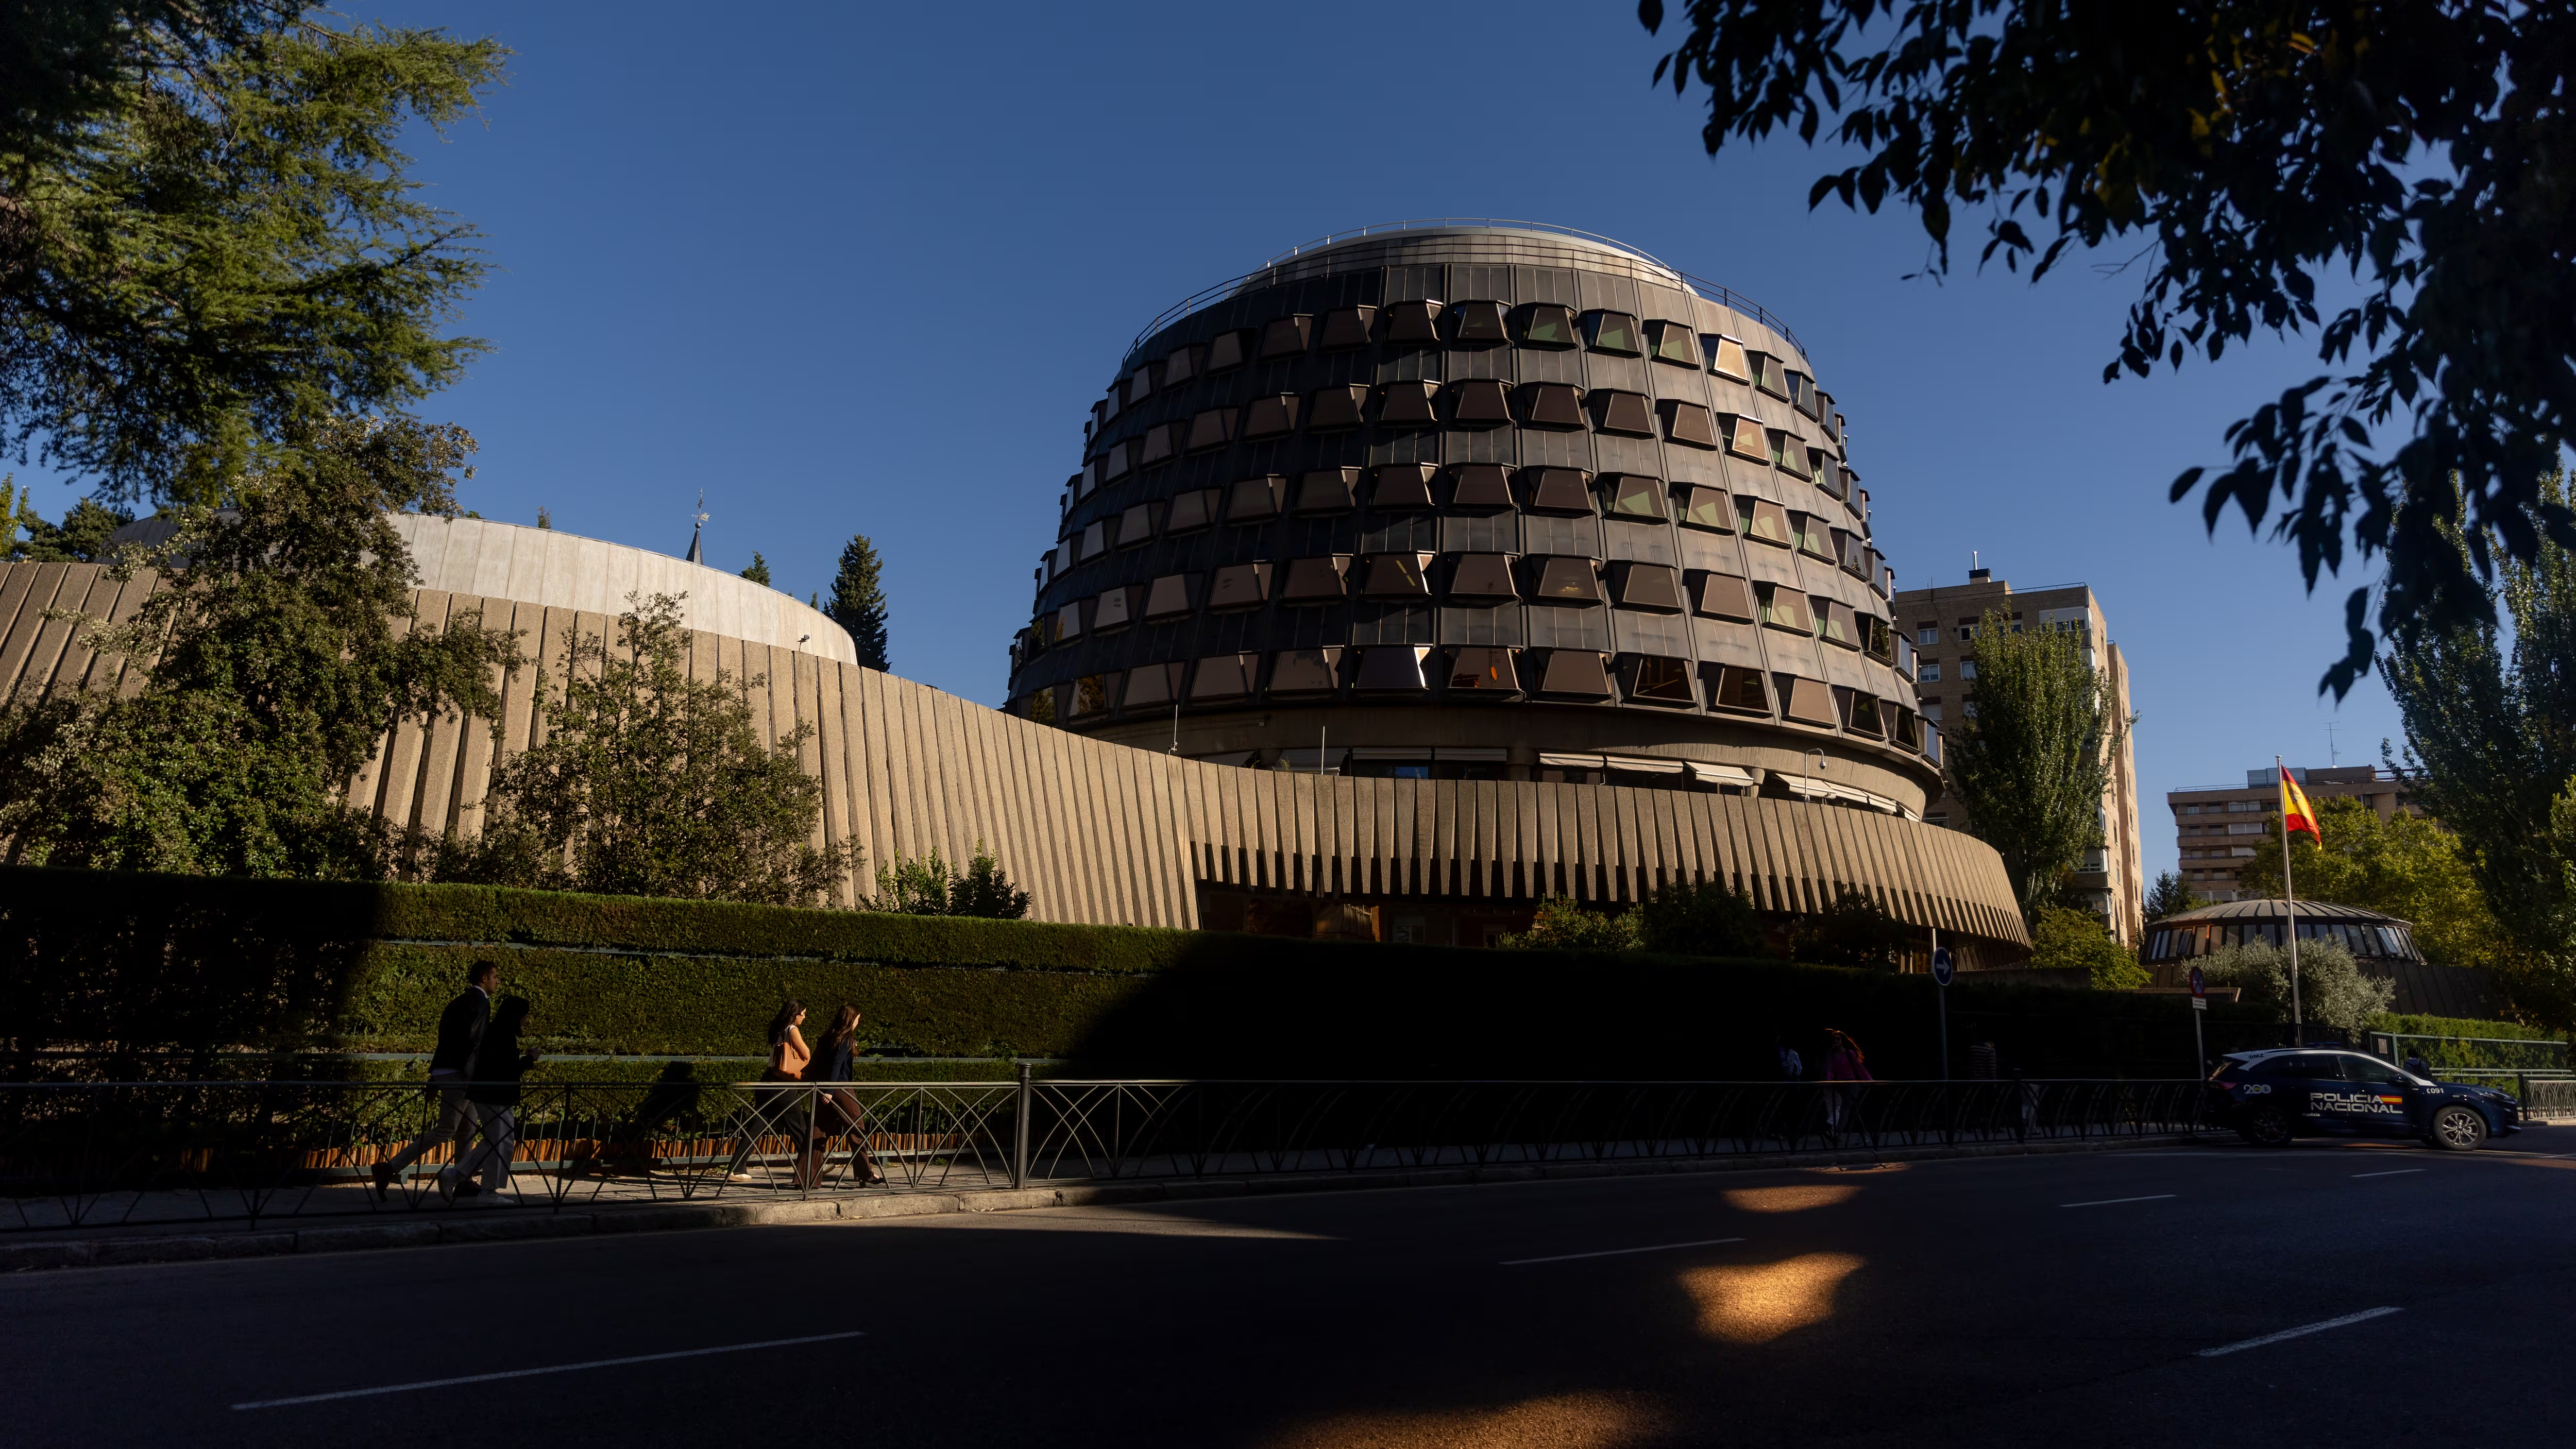
El Tribunal Constitucional mantiene en suspenso la posible inconstitucionalidad del impuesto sobre el patrimonio en España, un gravamen que desde 1991 ha buscado gravar la riqueza neta de los contribuyentes pero cuya estructura actual es objeto de un intenso debate jurídico. La cuestión de inconstitucionalidad, planteada en 2021 por varios órganos judiciales, cuestiona la compatibilidad del impuesto con la Constitución Española, especialmente en lo referente a los principios de igualdad y protección de la propiedad. Este proceso, que sigue sin resolución definitiva en 2026, representa un punto crítico para la reforma fiscal en España y el diseño futuro de los impuestos en España.
El impuesto sobre el patrimonio y su marco constitucional en España
El impuesto sobre el patrimonio (IP) fue instaurado mediante la Ley 19/1991, de 6 de junio, y grava la riqueza neta de las personas físicas que superan determinados umbrales, con numerosas exenciones y bonificaciones. Su objetivo ha sido, históricamente, introducir un elemento redistributivo en la fiscalidad española, especialmente dirigido a grandes patrimonios.
Sin embargo, la cuestión constitucional radica en si la normativa cumple con los artículos 14, 31 y 33 de la Constitución Española, que regulan la igualdad ante la ley y el reparto equitativo de la carga tributaria. La impugnación judicial señala que la configuración actual del IP podría vulnerar estos derechos fundamentales, al establecer tratamientos diferenciados sin justificación suficiente, y por la exclusión de ciertos activos como la vivienda habitual, que puede generar desigualdades fiscales.
Análisis jurídico del proceso sobre la declaración de inconstitucionalidad
Desde que el Tribunal Constitucional admitió a trámite la cuestión en 2021, el procedimiento ha sido largo y complejo. El TC ha reconocido el alto interés constitucional del asunto, dada la repercusión que tendría en la estructura tributaria y en la percepción social de equidad fiscal.
Las posiciones enfrentadas son claras: por un lado, fuentes ministeriales defienden la constitucionalidad del impuesto, argumentando que su permanencia durante más de tres décadas y las sucesivas modificaciones introducidas garantizan su adecuación a la Constitución. Por otro lado, expertos en Derecho Constitucional y organizaciones civiles insisten en que el IP, tal y como está diseñado y aplicado, genera distorsiones que afectan al principio de igualdad y al derecho de propiedad, y por tanto debe ser declarado inconstitucional.
Impacto económico y distribución del impuesto sobre el patrimonio en 2025
La recaudación del impuesto en 2025 ascendió a aproximadamente 1.200 millones de euros, según datos oficiales del Ministerio de Hacienda y Función Pública. Este importe representa solo el 0,1% de los ingresos tributarios totales del Estado, lo que pone en perspectiva su relevancia fiscal directa, aunque su función redistributiva es central.
La base imponible media declarada se situó en 2,3 millones de euros, concentrándose la recaudación en un pequeño grupo de grandes patrimonios. La distribución geográfica revela que Madrid, Cataluña y la Comunidad Valenciana concentran el 65% del total declarado.
| Parámetro / Medida | Cifra o Detalle | Impacto Práctico |
|---|---|---|
| Recaudación total en 2025 | 1.200 millones de euros | 0,1% del total tributario estatal |
| Base imponible media | 2,3 millones de euros | Indica concentración en grandes patrimonios |
| Porcentaje contribuyentes > 10 millones | 0,02% del total | Muy reducido grupo de grandes contribuyentes |
| Distribución territorial | Madrid (35%), Cataluña (20%), Comunidad Valenciana (10%) | Concentran mayoría del impuesto recaudado |
Estos datos evidencian que, aunque el IP afecta a un grupo muy limitado de contribuyentes, su estructura y aplicación generan un debate significativo sobre la justicia fiscal y la equidad en la distribución de la carga tributaria.
Implicaciones prácticas y escenarios futuros tras la posible declaración de inconstitucionalidad
La resolución del Tribunal Constitucional tendrá un impacto profundo en la reforma fiscal en España. De confirmarse la inconstitucionalidad, el Estado deberá reconfigurar o eliminar este impuesto, lo que implicaría una pérdida directa de ingresos y un replanteamiento de los mecanismos de redistribución tributaria.
Entre los posibles escenarios, destacan:
- Supresión total del impuesto: lo que afectaría a la recaudación y podría generar un aumento en la concentración de riqueza.
- Reforma profunda para garantizar la igualdad: modificando los umbrales, eliminando exenciones y ajustando la base imponible para respetar el principio constitucional.
- Mantenimiento con nuevos límites y controles judiciales: para reforzar la seguridad jurídica del tributo.
Contexto económico y social de la fiscalidad en España en 2026
El análisis del impuesto sobre el patrimonio no puede desvincularse del contexto general de la economía española, que en 2026 muestra signos de crecimiento moderado tras un ciclo de reformas estructurales. El impacto de las noticias de última hora en economía España, como la aprobación de nuevos fondos o la evolución del mercado laboral, añade complejidad a las decisiones fiscales.
La percepción social sobre la equidad tributaria es un factor que influye en la estabilidad política y económica. La posible declaración de inconstitucionalidad del impuesto sobre el patrimonio genera expectativas y temores en distintos sectores, desde grandes patrimonios hasta movimientos sociales que demandan mayor justicia fiscal.
Este debate se encuentra en línea con otros procesos importantes del sistema tributario español, como la reforma del ICO para impulsar la sostenibilidad y el crecimiento, que afectan al conjunto de la economía y a la recaudación pública (véase la cobertura sobre la reforma ICO fondo España Crece).
Preguntas Frecuentes
¿Qué significa que el impuesto sobre el patrimonio sea declarado inconstitucional?
Significa que el Tribunal Constitucional considera que la normativa que regula el impuesto vulnera derechos fundamentales protegidos por la Constitución, como el principio de igualdad o la protección de la propiedad. Esto obliga a modificar o eliminar el impuesto.
¿Cómo afectaría la supresión del impuesto a la economía de España?
La supresión implicaría una reducción en la recaudación fiscal, especialmente en el segmento de grandes patrimonios, lo que podría aumentar la desigualdad y reducir los recursos para políticas públicas redistributivas.
¿Cuándo se espera la resolución definitiva del Tribunal Constitucional?
Aunque el proceso comenzó en 2021, a octubre de 2026 el Tribunal Constitucional no ha dictado sentencia definitiva, y no hay fecha oficial confirmada para la resolución final, dada la complejidad del asunto.
---
Para consultar la Ley 19/1991 del impuesto sobre el patrimonio, el texto constitucional y otros documentos oficiales puede accederse directamente al BOE: Ley 19/1991, de 6 de junio ↗. La información oficial del Ministerio de Hacienda está disponible en hacienda.gob.es ↗. Asimismo, las estadísticas fiscales del INE pueden consultarse en ine.es ↗.
El análisis detallado sobre este proceso y sus implicaciones económicas contribuye a enriquecer la comprensión en el ámbito de la economía España noticias y ofrece una fuente fiable para seguir las noticias de última hora sobre la reforma tributaria en España.
Para profundizar en políticas económicas y reformas recientes, recomendamos revisar también nuestro artículo sobre España lidera el crecimiento económico mundial en 2026 con un 3,2% impulsado por reformas y estabilidad.