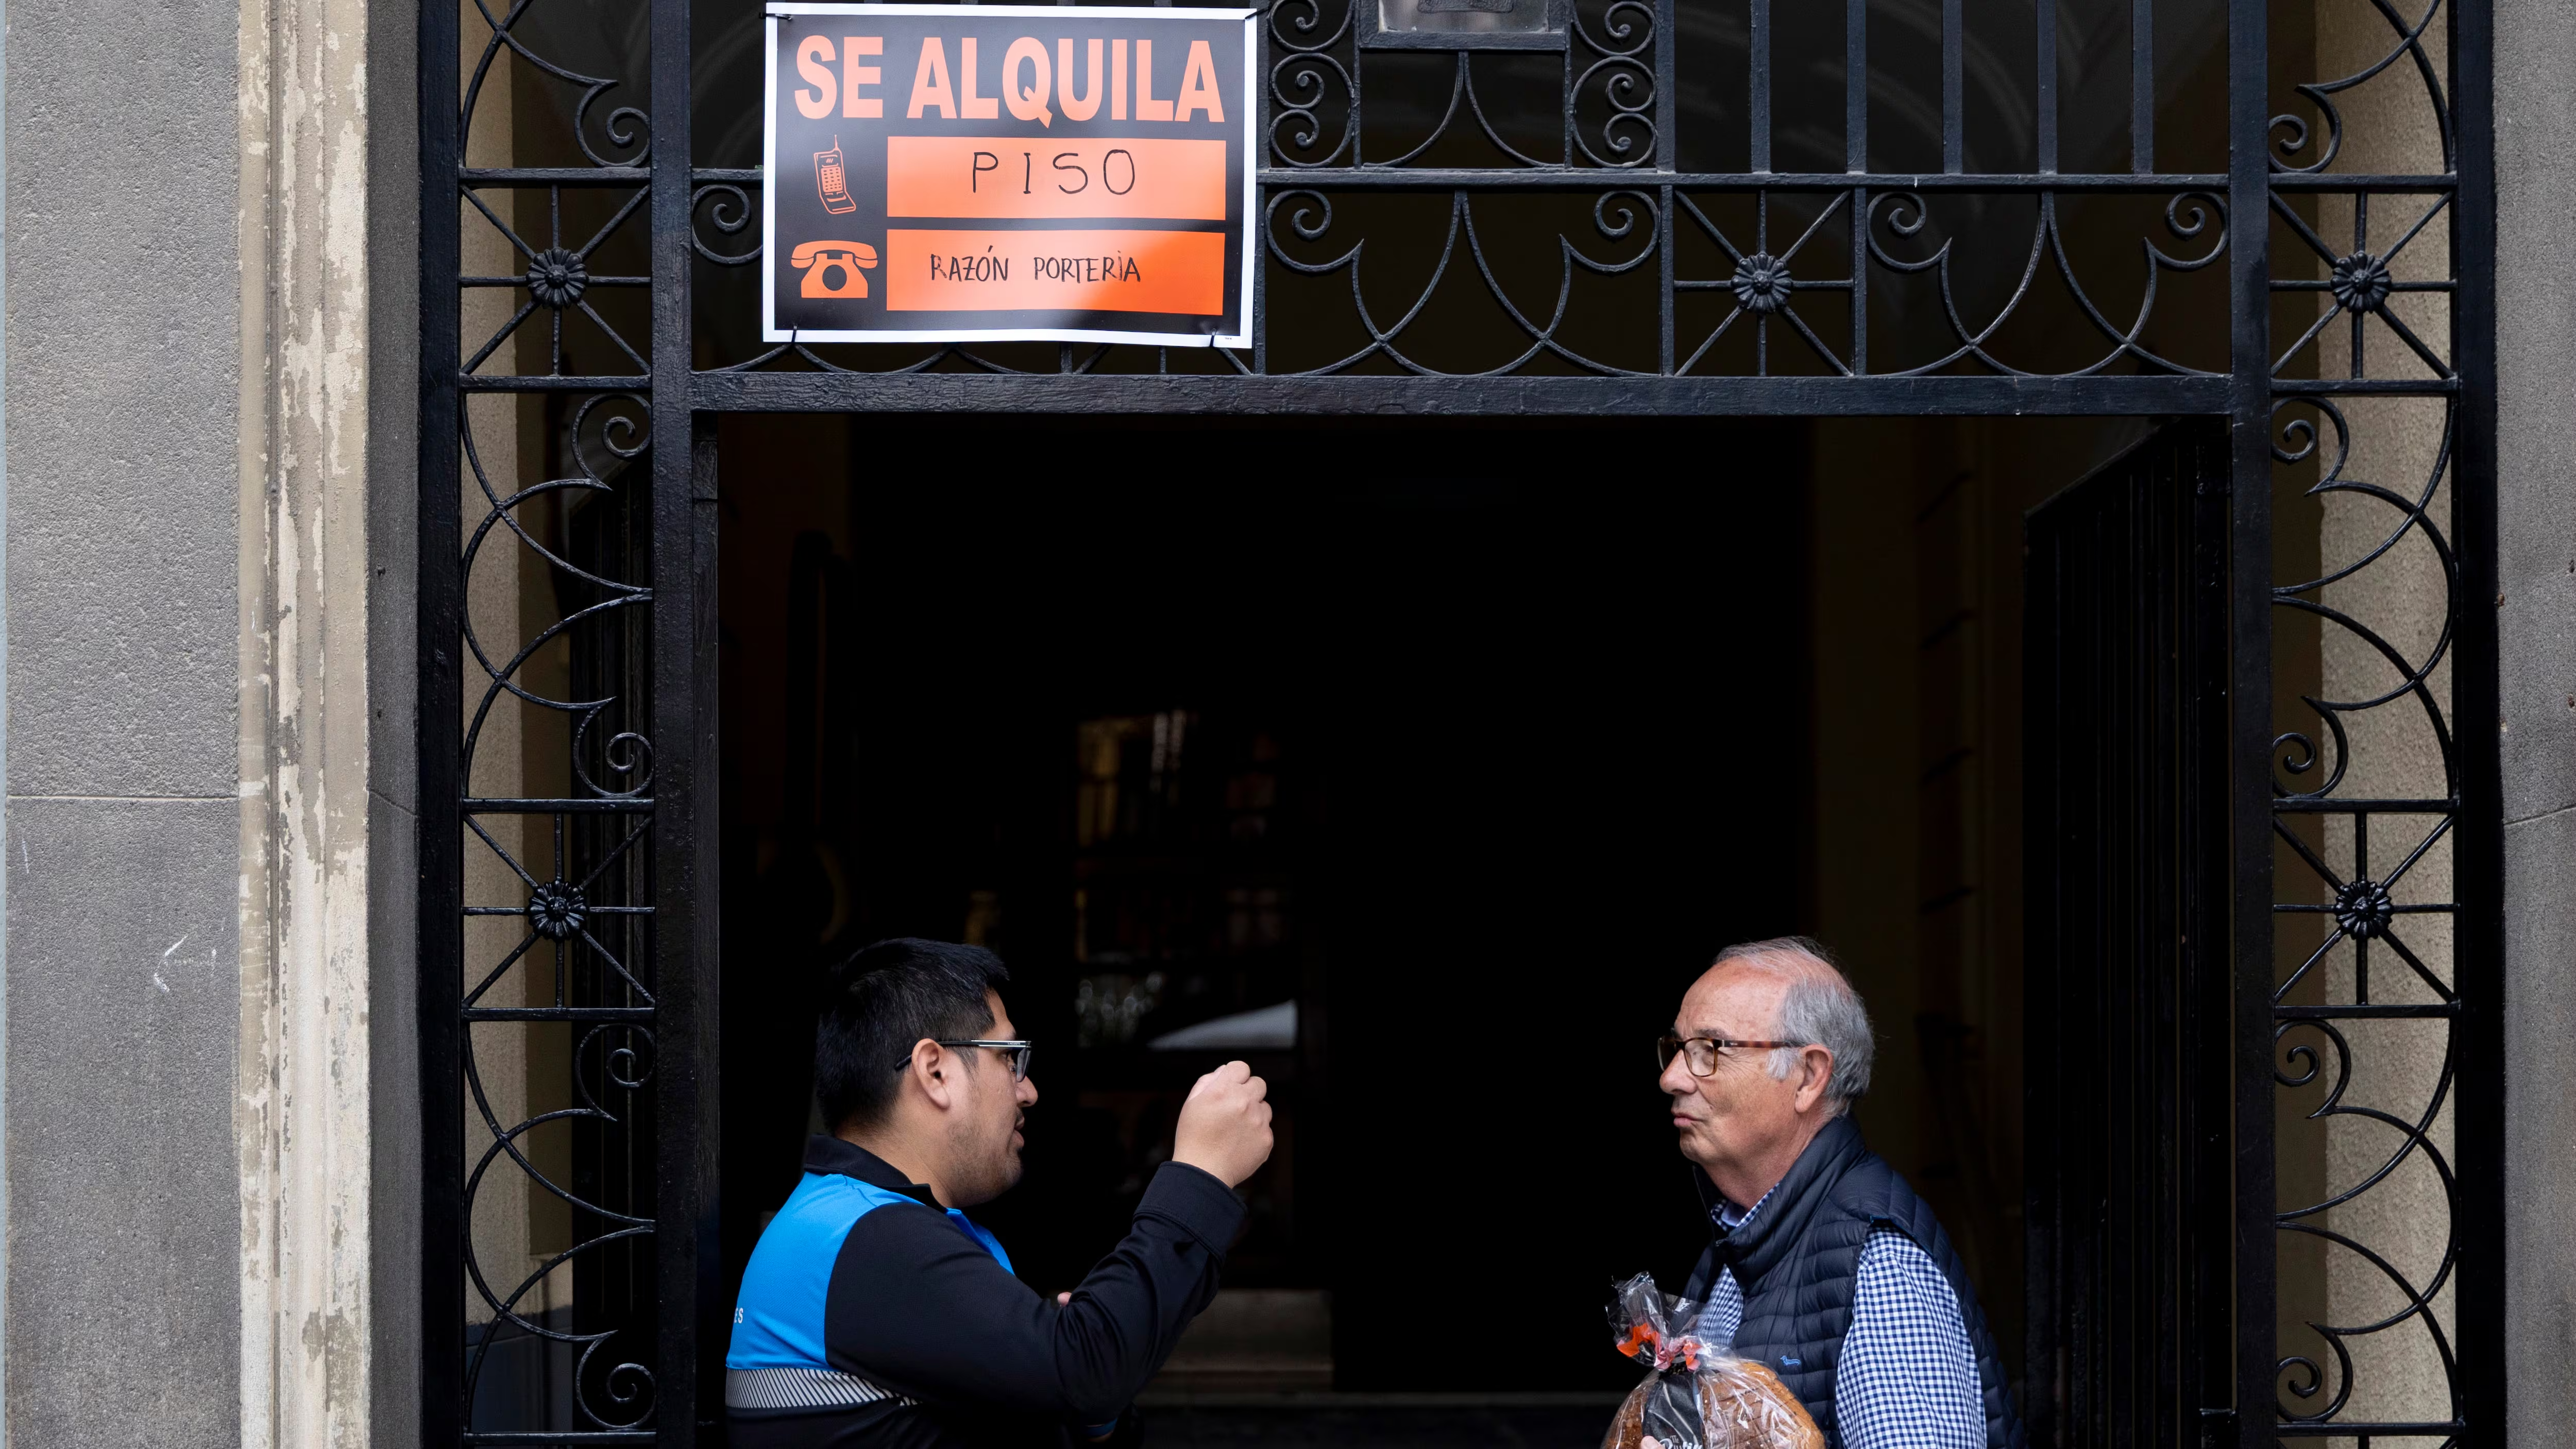
El Tribunal Supremo examina la deducción de gastos de alquiler para extracomunitarios en España, en un proceso que podría redefinir la fiscalidad inmobiliaria para propietarios no residentes. Esta revisión afecta a un segmento creciente del mercado inmobiliario nacional, con repercusiones directas en la inversión extranjera y la normativa tributaria vigente.
La deducción de gastos de alquiler extracomunitarios en debate judicial
El asunto que ocupa a la máxima instancia judicial en materia tributaria es la interpretación de la Ley 35/2006 del IRPF respecto a la deducción de gastos derivados del alquiler de inmuebles en España por parte de propietarios que no residen en territorio español ni en la Unión Europea. Hasta ahora, la legislación y las instrucciones de la Agencia Tributaria limitan estas deducciones exclusivamente a residentes en España, excluyendo a los extracomunitarios. La aceptación del recurso por parte del Tribunal Supremo en octubre de 2026 abre la puerta a un análisis profundo sobre posibles vulneraciones del principio de igualdad y no discriminación que podrían derivarse de esta exclusión.
La relevancia de esta cuestión se intensifica por la creciente presencia de inversores extracomunitarios —provenientes principalmente de Estados Unidos, China y países del Golfo Pérsico— que poseen propiedades alquiladas en España. Según datos del Instituto Nacional de Estadística (INE), en 2025 existían aproximadamente 150.000 propietarios no residentes en España con inmuebles alquilados, de los cuales un 35% son extracomunitarios, representando una inversión superior a 12.000 millones de euros.
Marco normativo actual y antecedentes jurisprudenciales
La Ley 35/2006, que regula el Impuesto sobre la Renta de las Personas Físicas, establece en su artículo 68 que las deducciones por alquiler de viviendas se aplican únicamente a contribuyentes residentes en territorio español. Desde la entrada en vigor de esta ley, la Agencia Tributaria ha mantenido esta interpretación en sus circulares y resoluciones, negando el derecho a deducciones a propietarios no residentes.
Diversas consultas y reclamaciones judiciales se han presentado desde 2015, pero hasta ahora los tribunales no habían abordado el fondo del asunto en relación con extracomunitarios. En 2024, la Dirección General de Tributos emitió una consulta vinculante que reafirmó la exclusión de no residentes, lo que ha motivado la interposición del recurso que estudia actualmente el Tribunal Supremo.
| Parámetro / Medida | Cifra o Detalle | Impacto Práctico |
|---|---|---|
| Número de propietarios no residentes | 150.000 (2025) | Segmento significativo del mercado inmobiliario |
| Porcentaje de extracomunitarios | 35% | Más de 52.000 propietarios afectados |
| Valor estimado de inversión extranjera | €12.000 millones | Relevancia económica para el sector inmobiliario nacional |
| Fecha de aceptación del recurso | Octubre 2026 | Inicio del análisis judicial definitivo |
| Plazo estimado para fallo | Primer semestre 2027 | Decisión que podría modificar la interpretación normativa |
| Base legal clave | Ley 35/2006, Artículo 68 | Define aplicación exclusiva a residentes |
Impacto económico y social de la resolución pendiente
La decisión que adopte el Tribunal Supremo tendrá consecuencias directas sobre la rentabilidad y la seguridad jurídica de la inversión extranjera en el mercado inmobiliario español. Una interpretación favorable a los extracomunitarios permitiría que estos propietarios deduzcan gastos asociados al alquiler, mejorando la competitividad y atrayendo mayor inversión internacional. Por el contrario, mantener la restricción actual podría limitar la rentabilidad, afectando la dinámica inversora y la percepción de España como destino seguro para capitales foráneos.
Además, la resolución será un referente para la interpretación de la normativa fiscal española en un contexto de globalización económica creciente, donde la movilidad de capitales y personas exige respuestas jurídicas adaptadas a nuevas realidades.
Posiciones oficiales y perspectivas futuras
Fuentes oficiales del Ministerio de Hacienda han reiterado que la normativa vigente limita expresamente las deducciones a residentes en España, pero reconocen que el Tribunal Supremo examina si esta limitación es compatible con los principios constitucionales de igualdad y con la normativa europea, que promueve la no discriminación en materia fiscal.
De prosperar una interpretación más inclusiva, el Gobierno se vería obligado a modificar la legislación para incorporar a los extracomunitarios en el régimen de deducciones fiscales por alquiler. Esta posible reforma fiscal tendría un impacto significativo en la economía española, consolidando la atracción de capital extranjero y modernizando el marco legal.
Este análisis se enmarca dentro de las noticias última hora en economía España, que reflejan la evolución de las políticas fiscales y su influencia en el mercado inmobiliario.
Comparativa con otros regímenes fiscales europeos
En comparación con otros países de la Unión Europea, la exclusividad de las deducciones por alquiler para residentes es habitual, aunque la jurisprudencia europea tiende a favorecer criterios de igualdad y no discriminación que podrían influir en la sentencia que dictamine el Tribunal Supremo. La resolución española será por tanto un caso testigo que podría sentar precedentes en la interpretación de beneficios fiscales en relación con la residencia fiscal y la inversión extranjera.
Relevancia para propietarios y asesores fiscales
Para propietarios extracomunitarios y asesores fiscales, la incertidumbre jurídica actual dificulta la planificación fiscal y la gestión de las inversiones inmobiliarias en España. La seguridad jurídica que aporte el fallo será determinante para definir estrategias fiscales, especialmente en un contexto donde la normativa europea y los tratados internacionales cobran mayor protagonismo.
La evolución de esta cuestión puede consultarse en el seguimiento que realiza El Informador, que ya ha cubierto otras reformas económicas y fiscales relevantes, como la Reforma ICO que fortalece fondo España Crece con 15.000 millones para impulsar economía y sostenibilidad y los detalles sobre la subida del salario mínimo en 2027, reflejando el pulso de la economía España noticias.
Preguntas Frecuentes
¿Quiénes pueden beneficiarse actualmente de la deducción por alquiler en España?
La deducción por alquiler de vivienda está limitada a contribuyentes residentes en territorio español conforme a la Ley 35/2006 y las instrucciones de la Agencia Tributaria. Los propietarios no residentes, incluyendo extracomunitarios, no pueden deducir estos gastos bajo la normativa vigente.
¿Qué consecuencias tendría una interpretación favorable a los extracomunitarios?
Permitir deducir gastos a propietarios extracomunitarios aumentaría la competitividad del mercado inmobiliario español, favorecería la inversión extranjera y ajustaría la normativa a principios constitucionales y europeos de igualdad y no discriminación.
¿Dónde puedo consultar la legislación vigente sobre deducciones fiscales por alquiler?
La Ley 35/2006 sobre IRPF está disponible en el BOE oficial: https://www.boe.es/eli/es/l/2006/11/28/35 ↗. Además, la Agencia Tributaria publica circulares y resoluciones en su portal oficial https://www.agenciatributaria.es/.
---
La próxima sentencia del Tribunal Supremo marcará un punto decisivo en la fiscalidad inmobiliaria española, con un impacto directo en la inversión extranjera y la interpretación de la normativa fiscal en un contexto de globalización creciente. Este proceso judicial es una pieza clave en las noticias última hora de economía España, que El Informador seguirá con rigor y profundidad.